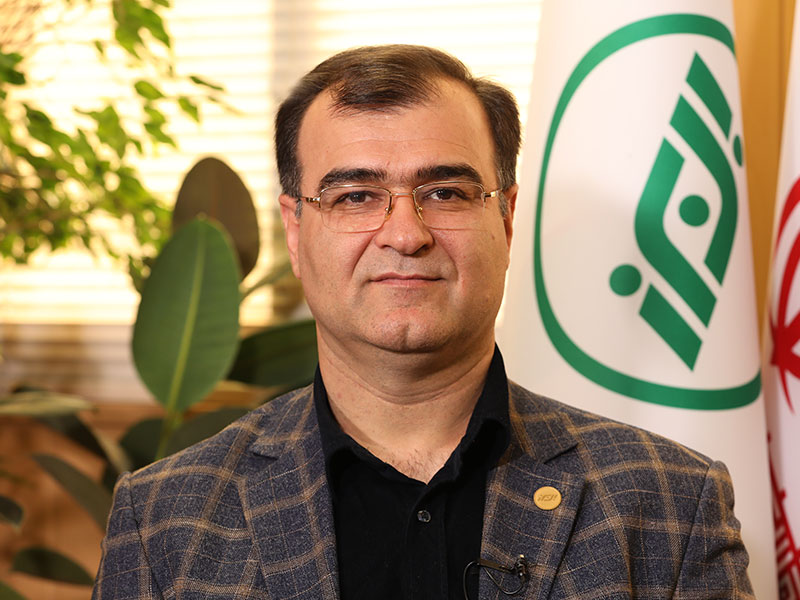
در شرایط متلاطم اقتصادی کشور، حضور موثر در بازارهایی نظیر بیمه که وظیفهی انتقال ریسک از مشتریان به شرکتهای بیمهای را برعهده دارند سخت و پیچیده میشود. به ویژه بیمههای غیراجباری نظیر بیمههای زندگی و عمر در چنین وضعیتهایی بیش از پیش نادیده انگاشته خواهند شد. در وضعیتی که بازار بیمههای زندگی و عمر حتی بیش از پیش دچار بحران شده است، شرکت بیمهی البرز در شش ماه گذشته توانسته است سهم حضور بیمههای زندگی را در سبد خود افزایش بدهد. با موسی رضایی مدیرعامل این شرکت در مورد این موفقیت و چشماندازی که او برای صنعت بیمه و بیمهی البرز ترسیم میکند گفتوگو کردهایم.
شرکتهای بهبود یافته در آستانهی ورشکستگی
صنعت بیمه را باید به دو بخش قبل از آزادسازی نرخها و بعد از آن تقسیم کرد. قبل از آزادسازی بر مبنای سازوکاری حق بیمه در بیمهی مرکزی تعیین میشد و تعداد شرکتهای بیمه نیز کمتر بود. عمدهی فعالیتهای بیمهای در آن دوران در سه یا چهار شرکت متمرکز بود. با آزادسازی نرخها که متاسفانه زیرساختهای لازم برای آن فراهم نبود با چالشهای فراوانی روبهرو شد، نرخهای غیرفنی مخصوصاً در بخش بیمههای اشخاص صدمهی زیادی به صنعت بیمه وارد شد. به طوری که قبل از دولت سیزدهم ما با ده شرکت بیمه مواجه بودیم که در آستانهی ورشکستگی بودند. با توجه ویژهی وزارت امور اقتصاد و دارایی در دو سال و نیم اخیر به صنعت بیمه داشت نظمی را در صنعت بیمه حاکم کرد و استانداردسازی مناسبی در حال اجراست. به طوری که اگر به صورت مالی شرکتهایی که در آستانهی ورشکستگی بودند نگاه کنید متوجه میشوید که اکثراً به شرایط مطلوب رسیدهاند.
دعوای نرخشکنی
هر چه صنعت بیمهی ما پویاتر باشد میتواند در اقتصاد کشور و اقتصاد مردم نقش مفیدتری ایفا میکند. در این شرایط وجود فضای رقابتی بسیار اثرگذار است. رقابتی که بر مبنای خدمات و بر پایهی نرخگذاری منطقی بر خدمات صورت میگیرد. آزادسازی عجولانه باعث به وجود آمدن جنگ نرخ در صنعت بیمه شده بود و تفکر فروش هر چه بیشتر بر فضا حاکم بود. این تفکر باعث شده بود نرخشکنی صورت بگیرد و وضعیت صنعت بیمه رو به آشوب و تلاطم برود. اولین جایی که از نرخشکنی آسیب دید خود صنعت بیمه بود. من از اسفند ماه 1401 مسئولیت ادارهی بیمهی البرز را برعهده گرفتم و اولین کاری که در آن زمان انجام دادم خروج از دعوای نرخ صنعت بیمه بود. به گمان من ضعف بزرگ صنعت بیمه ناتوانی در ارائهی محصول جدید است و تلاش ما در بیمهی البرز در این مدت متمرکز بر تولید و فروش محصول جدید بوده است. هفتاد درصد سبد صنعت بیمه به بیمهی شخص ثالث و درمان تعلق گرفته که هر دو زیانده و درگیر رقابت ناسالم هستند. راهکار به گمان من تلاش برای گسترش بازار دیگر بخشهای صنعت بیمه است و ما همواره در پی یافتن پاسخ برای سوال چگونگی گسترش بازار دیگر انواع خدمات بیمهای بوده است. تولید محصول جدید مناسبترین پاسخ برای این پرسش است و بنای ما در بیمهی البرز شکل دادن به این محصولات جدید است.
موفقترین محصول صنعت بیمه
ما در سال اخیر سه محصول جدید طراحی کردهایم. یکی از این محصولات بیمههای زندگی شوکا بود که از تیر ماه عرضهی آن شروع شد و موفقترین محصول صنعت بیمه بوده است. تا قبل از این محصول سهم بیمههای زندگی در سبد بیمهی البرز زیر سه درصد بود ولی این محصول سهم بیمههای زندگی را در سبد بیمهی البرز ظرف سه ماه به پانزده درصد رساند. در بسیاری از شعب استانی ما، امروز پنجاه درصد سبد محصولات، به بیمهی زندگی اختصاص دارد. ما به دنبال این هستیم که سهم بیمههای زندگی در سبد بیمهی البرز تا پایان سال به بیست درصد برسد و تا پایان سال 1404 این سهم را به پنجاه درصد برسانیم. برای گسترش فروش بیمههای زندگی در شش ماه اخیر بیش از صد کارگاه آموزشی برای شبکهی فروش تشکیل دادهایم. در حال حاضر حدود ده شرکت دیگر بیمهای در بحث بیمههای زندگی رویکردی مشابه محصول تازهی بیمهی البرز را در پیش گرفتهاند و اتخاذ این رویکرد از نظر من مبارک است و به نفع صنعت بیمه خواهد بود و این صنعت را از باتلاقی که با رویکردهای غلط صنعت بیمه در سالهای گذشته به وجود آمده بود خارج میکند.
جلوگیری از فساد با هوشمندسازی
برای کم شدن دغدغهی مردم در زمینهی دریافت خسارت پس از رخ دادن یک حادثه نیازمند این هستیم که فرایند هوشمندسازی در صنعت بیمه مورد توجه قرار بگیرد و زیرساختهای لازم برای این کار تا حدودی فراهم شده است. در بیمهی البرز در زمینهی بیمهی بدنه این کار انجام شده است. یعنی اگر ماشین آسیبی ببیند میشود عکس ناحیهی آسیبدیده را در پلتفرم یاقوت بیمهی البرز بارگذاری کرد و در کمتر از یک ساعت خسارت به حساب واریز میشود. در زمینهی بیمهی شخص ثالث نیز این کار مورد توجه قرار گرفته و در حال حاضر با بارگذاری مدارک، کارشناسی به شکل آفلاین صورت میگیرد و مبلغ اعلام میشود و اگر اعتراضی وجود داشت کارشناسی به صورت حضوری انجام خواهد شد. مقدمات محاسبهی خسارت به صورت سیستمی و آنلاین هم انجام شده و امیدواریم به زودی این بتوانیم آن را عملی کنیم. تنها راه جلب رضایت مردم در زمینهی پرداخت خسارت و همینطور جلوگیری از فسادهایی که در این زمینه امکان وقوع دارند، هوشمندسازی است.
نهاد ناظر باید با متخلفان برخورد کند
در زمینهی رابطهی نهاد ناظر بر شرکتهای بیمهای در حال حاضر از منظر قوانین و آئیننامهها وضعیت چندان بد نیست و با اصلاحاتی که در آئیننامهها صورت گرفته این امکان که برای انجام اقداماتی نظیر هوشمندسازی قدرت مانور و دست باز داشته باشیم فراهم است. نهاد ناظر علاوه بر راهبری صنعت بیمه در مبحث نظارت نیز وظایفی بر عهده دارد و این موضوع که در این زمینه متخلفان با ملاطفت کمتری مواجه شوند امکان بهبود عملکرد صنعت بیمه را فراهم میسازد. معنا ندارد وقتی که یک شرکت بیمهای با نرخشکنی با سرنوشت صنعت بیمه بازی میکند با آن شرکت و مدیرعاملش با مماشات برخورد شود. چرا که این مماشات به سرمایهی مردم و امنیت جامعه لطمه میزند. نهاد ناظر اگر در زمینهی نظارت محکمتر عمل کند اتفاقات بهتری خواهد افتاد.
خدمت با کیفیت به جای نرخشکنی
شرکتهای بیمهای باید به جای نرخشکنی به دنبال گسترش خدمات خود بروند تا بتوانند گروههایی که اکنون از مقولهی بیمه به طور کلی دور هستند را هدف بگیرند و ریسک زندگی آنها را کم کنند. به عنوان نمونه جامعهی عشایری، فعالان صنایع دستی و گردشگری، کشاورزی و… از جمله بازارهایی ناشناختهماندهای هستند که بسیاری از خدمات بیمهای را دریافت نمیکنند. من و همکارانم در بیمهی البرز طرحهایی را برای ورود به این بازارهای ناشناخته طراحی کردهایم و این سرمایهگذاری برای آینده است. یکی دیگر از ایدههای ما طراحی محصول منطقهای برای استانهای مختلف از سوی نمایندگیهای استانی ماست که اخیراً در سفر به استانهای مختلف لزوم توجه به این موضوع را برای نمایندگان منطقهای بیمهی البرز تبیین کردهایم. به عنوان نمونه در استان گیلان توجه به بیمهی شالیکاران باید صورت بگیرد و…
سودآوری با نوآوری
به گمان من مردم ایران با همین شرایط اقتصادی هم ظرفیت خرید محصولات بیمهای را دارند. محصولی که نتیجهبخشی آن آشکار باشد مورد اقبال مردم قرار میگیرد و این اتفاق افتاده است. نمونهی آن بیمهی عمر شوکای البرز است. در خرید بیمهی شوکا مردم در ابتدا هیچ پولی پرداخت نمیکنند. به نیابت از مردم بانک قرضالحسنهی مهر به عنوان واسطهی مالی مبلغ مورد نظر را پرداخت میکند و مردم در درازمدت اقساط قرضالحسنه را پرداخت میکنند. قاعدهی بیمههای زندگی این است که مردم پس از ده یا بیست سال به سرمایه میرسند ولی در این طرح به این دلیل که ما ابتدا مبلغ را به صورت کامل از بانک دریافت میکنیم بازدهی کوتاهمدتتر شده است و ظرف پنج سال مبلغ مورد نظر به بیمهشده تعلق میگیرد. ما در زمینهی بیمههای متصل به مسکن متری، بیمههای ارزی، بیمههای متصل به معدن و… نیز میتوانیم فعالیتهای نوینی داشته باشیم تا بدون نیاز به رقابتهای ناسالم به دیگر شرکتهای بیمهای بازار خود را گسترش دهیم و سودآوری داشته باشیم.
دیپلماسی اقتصادی توسعهگرا
در شرایط تحریمی هم کشورهایی هستند که حاضر به همکاری با ما هستند. در حال حاضر بیمهی البرز لیدر ارتباط بیمهای با کشور روسیه است. در بازار بیمهی روسیه سالانه چهل و پنج میلیارد دلار حق بیمه تولید میشود و این بازار بزرگ و اثرگذار است. در حال حاضر کنسرسیومی با حضور یازده شرکت بیمه با لیدری بیمهی البرز در حال همراهی و تلاش برای ورود به این بازار هستند و این بازار بازار بسیار خوبی است. در کشور سوریه نیز ما دو شرکت بیمه تأسیس کردهایم و به دلیل اقتصاد نیازمند بازسازی کشورهایی نظیر سوریه و افغانستان، سرمایهگذاری در بخش بانک و بیمه اهمیت بسیاری دارد. در این دو شرکت که به صورت مشارکتی اداره میشوند ما سهم شصت درصدی داریم.
کارآمدی بهترین معیار ثبات مدیریتی
در قانون تجارت عمر مدیریتی یک مدیرعامل دو سال تعیین شده است و پس از آن تمدید مدیریت آن مدیرعامل برای یک دورهی دو سالهی دیگر به نظر سهامدار بستگی دارد. مقولهی عمر مدیریتی در ایران از منظر قانونی به این شکل تعریف شده است ولی از منظر سهامداران و نقش آنها در تعیین مدیران عامل فرآیندهای ویژهای وجود دارد. اگر کارآمدی مبنای ابقا یا عزل یک مدیرعامل باشد کارهای بسیاری میتوان انجام داد ولی گاه روندهای تغییر بر مبنای کارآمدی پیش نمیرود و شاخصهای دیگری مدنظر قرار میگیرد و این به سازمان لطمه خواهد زد.
دستاورد نخبگان جوان
در زمینهی نیروی انسانی ما توجه ویژهای به مقولهی بهرهگیری از نخبگانی داشتهایم که احتمال خروج آنها از کشور بسیار زیاد بوده است. ما فرآیند هوشمندسازی بیمهی البرز را با نخبگانی پیش میبریم که گاه تا دو و نیم برابر من به عنوان مدیرعامل حقوق دریافت میکنند در حالی که بیش از بیست و پنج یا بیست و شش سال سن ندارند. این توجه ویژه به نخبگان جوان از منظر کارآمدی برای ما دستاوردهای بسیاری داشته و فرآیند هوشمندسازی سازمان به سرعت و با هزینهای بسیار کمتر از آنچه پیشبینی میشد در حال پیشرفت است. به گمان من اگر مدیران عامل شرکتهای بزرگ بیمهای و بانکی توجهی ویژه به جذب نخبگان جوان داشته باشند، ما از منظر فرار مغزها با مسائل کمتری مواجه خواهیم بود. میزان حقوق و مزایای نیروهای نخبهی جوان در خارج از کشور به حدی نیست که یک شرکت بزرگ بیمهای یا بانکی از پرداخت آن ناتوان باشد ولی دستاوردی که این نیروها برای شرکت دارند اگر بنا باشد از خارج تهیه شود با مبالغ نجومی همراه خواهد بود.
توانمندسازی شبکهی فروش و تولید محصولات جدید
در روزهای آینده از یک طرح جدید بیمهای در حوزهی بیمههای حوادث در بیمهی البرز رونمایی خواهد شد که به گمان ما میزان استقبالی که از آن صورت خواهد گرفت از بیمهی عمر شوکا نیز بیشتر خواهد بود. در این طرح ما برای شبکهی فروش سی و دو درصد حق فروش و پنج درصد کارمزد قائل شدهایم تا انگیزهی آنان در جهت تلاش برای فروش هر چه بیشتر این محصول بالاتر برود. توانمندسازی شبکهی فروش و تولید محصولات جدید راهکار ما برای بقا در بازار پررقابت بیمه بدون ورود به مقولهی نرخشکنی است و خوشحالم که در این زمینه موفق نیز بودهایم. ما به صورت هفتگی برای شبکهی فروش کارگاههای کاربردی برگزار میکنیم در حال حاضر یکی از نمایندگان استانی ما که در سال گذشته تنها یک درصد از سبد فروشش به بیمهی عمر اختصاص داشت پنجاه درصد سبد خود را به بیمهی عمر اختصاص داده است و این امر بسیار مهمی است که نشان دهندهی موفقیت برنامههای ما در حدود ده ماهی که به شرکت بیمهی البرز آمدهایم. در شش ماه گذشته ما سودآورترین شرکت صنعت بیمه بودهایم و رتبهی اول موثرترین شرکت صنعت بیمه را داشتهایم. در بسیاری از شاخصها ما در عمل رتبهی اول صنعت بیمه را به دست آوردهایم و من فکر میکنم در صورت ادامهی همین روند و با ورود سه چهار محصول دیگری که ما با یک برنامهریزی زمانبندی شده طراحی کردهایم بیمهی البرز نقش رهبری صنعت بیمه در تولید و ارائهی محصولات جدید به بازار را برعهده خواهد گرفت.
